Bharata Online - Bayangkan jika suatu hari Indonesia tidak lagi dianggap sebagai pasar berkembang oleh salah satu penyedia indeks saham terbesar di dunia. Apa yang akan terjadi? Apakah dampaknya hanya dirasakan para pemain saham di Jakarta, atau justru bisa merembet sampai kepada pengusaha, pekerja, bahkan masyarakat kecil yang tidak pernah membeli saham sekalipun?
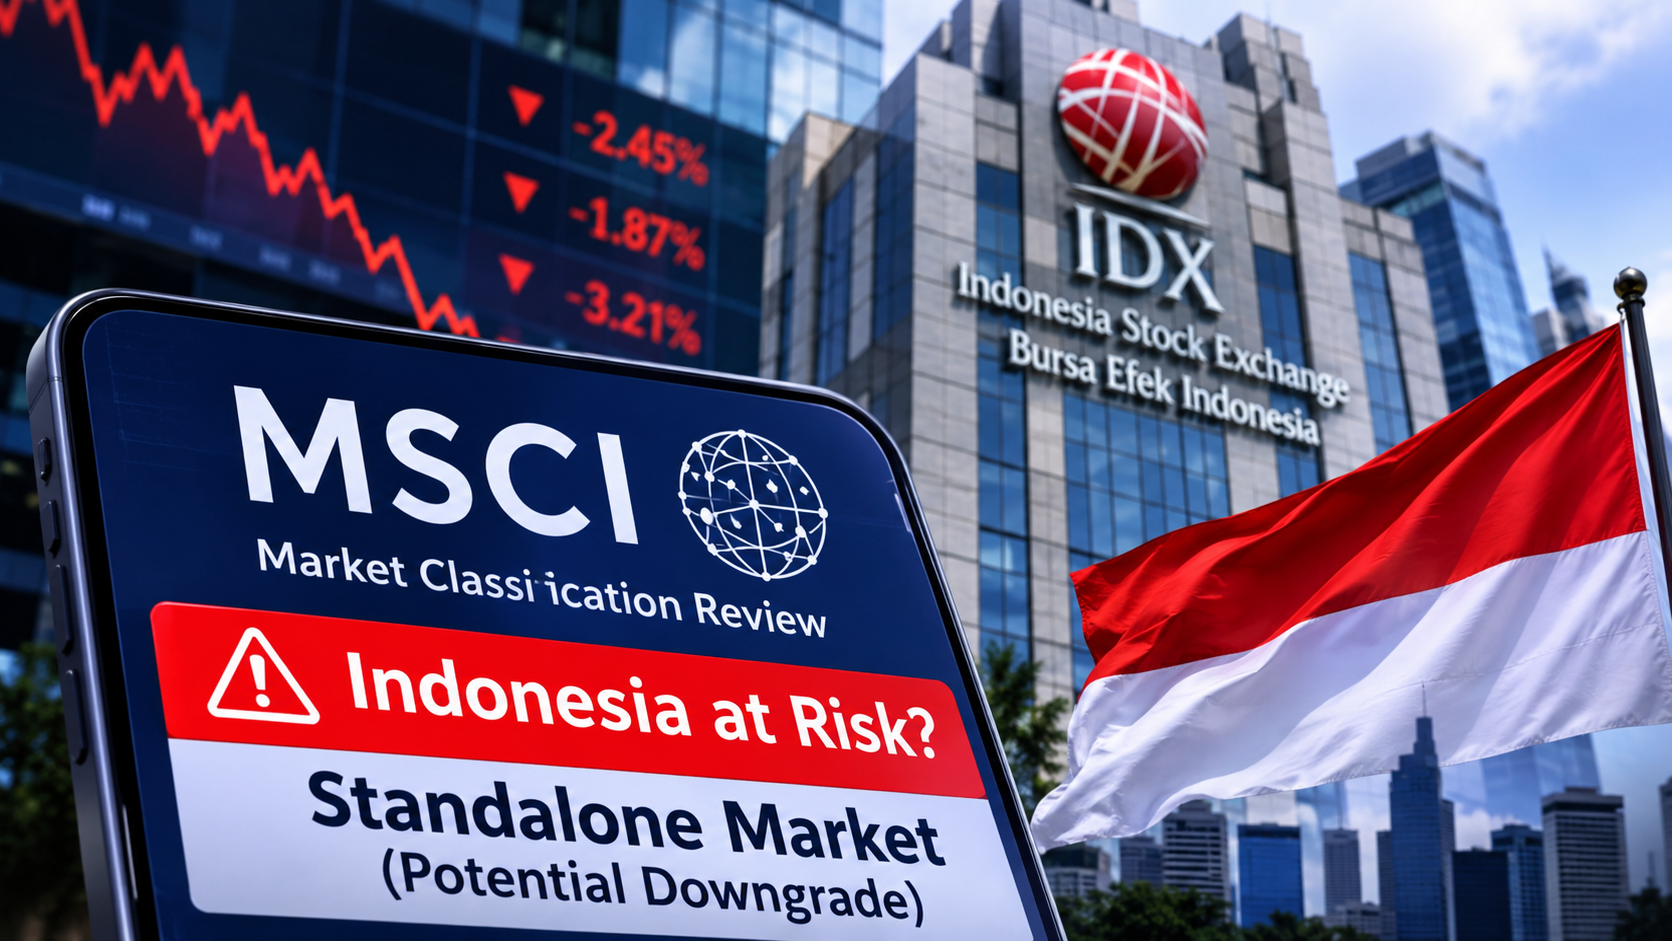
Pertanyaan ini menjadi semakin penting setelah perusahaan penyedia indeks saham global dan layanan analisis keuangan asal Amerika Serikat, Morgan Stanley Capital International (MSCI) mengumumkan konsultasi mengenai usulan penurunan status pasar modal Indonesia dari Emerging Market atau pasar berkembang menjadi Standalone Market atau pasar mandiri.
Keputusan akhirnya dijadwalkan paling lambat pada 30 Juni 2027. Artinya, pengumuman tersebut bukan keputusan final, namun gejolak yang muncul sesudahnya telah memberikan peringatan keras. Pada 16 Oktober 2026, Indeks Harga Saham Gabungan (IHSG) anjlok 11,57 persen dalam satu hari. Kejadian ini menunjukkan betapa besar pengaruh kepercayaan investor terhadap stabilitas pasar modal Indonesia.
Lantas, mengapa status MSCI begitu penting? Mengapa kemungkinan Indonesia menjadi Standalone Market perlu diperhatikan oleh seluruh masyarakat, bukan hanya investor? Dan yang tidak kalah penting, bagaimana Indonesia bisa belajar dari pengalaman Tiongkok agar tidak terjebak dalam situasi yang sama?
Mari kita bahas secara sederhana, berdasarkan fakta dan pelajaran yang bisa diterapkan. Pertama-tama, kita perlu memahami apa itu MSCI. MSCI merupakan perusahaan penyedia indeks pasar keuangan yang digunakan sebagai acuan oleh banyak pengelola investasi di seluruh dunia.
Salah satu indeksnya, MSCI Emerging Markets, menjadi patokan untuk berinvestasi di pasar negara-negara berkembang. Bayangkan indeks ini seperti daftar negara yang menjadi tujuan investasi bagi dana-dana besar dunia. Ketika sebuah negara masuk ke dalam indeks tersebut, saham-saham tertentu dari negara itu dapat menjadi bagian dari portofolio investasi yang mengikuti indeks tersebut.
Sebagian pengelola dana bahkan memiliki aturan investasi yang mengharuskan mereka mengikuti komposisi indeks. Karena itu, ketika status suatu negara berubah, mereka mungkin perlu menyesuaikan portofolionya.
Jika Indonesia benar-benar dikeluarkan dari kelompok Emerging Markets MSCI, sebagian dana yang mengikuti indeks tersebut berpotensi mengurangi atau menjual kepemilikan saham Indonesia. Investor lain yang tidak wajib mengikuti indeks juga bisa mengurangi investasi apabila menilai risikonya meningkat.
Namun, penting untuk dipahami bahwa tidak semua investor asing pasti akan pergi. Tidak semua perusahaan Indonesia akan kehilangan pendanaan. Besarnya dampak akan bergantung pada keputusan MSCI, strategi investor, kondisi ekonomi, dan kemampuan pemerintah memperbaiki persoalan yang disorot.
Meski demikian, risikonya tetap serius. Mengapa? Karena pasar saham bukan sekadar tempat orang kaya membeli dan menjual saham. Pasar modal juga merupakan salah satu jalur bagi perusahaan untuk mendapatkan pendanaan bagi pengembangan usahanya.
Jika kepercayaan investor menurun dan pendanaan menjadi lebih sulit atau mahal, perusahaan bisa menunda ekspansi, mengurangi rencana perekrutan, atau mencari sumber pendanaan lain dengan biaya yang lebih tinggi. Dari sinilah dampak pasar keuangan bisa menjalar ke ekonomi sehari-hari.
Lalu, apa sebenarnya yang dipermasalahkan MSCI? MSCI menyoroti sejumlah persoalan, terutama transparansi kepemilikan saham, konsentrasi kepemilikan, dugaan perdagangan yang terkoordinasi, serta bukti penegakan aturan yang dinilai belum cukup meyakinkan.
Sederhananya, investor ingin mengetahui siapa yang benar-benar menguasai sebuah perusahaan, berapa banyak saham yang tersedia untuk diperdagangkan oleh publik, dan apakah harga saham terbentuk melalui perdagangan yang wajar.
Bayangkan sebuah perusahaan memiliki nilai pasar yang sangat besar. Namun, sebagian besar sahamnya ternyata terkonsentrasi pada segelintir pemilik atau kelompok yang saling berkaitan. Saham yang benar-benar tersedia bagi masyarakat untuk dibeli dan dijual bisa jauh lebih sedikit daripada yang terlihat.
Ketika jumlah saham yang beredar terbatas, transaksi dalam jumlah tertentu dapat memengaruhi harga secara tajam. Jika harga naik secara tidak wajar, investor bisa mengira perusahaan tersebut benar-benar bernilai tinggi. Sebaliknya, ketika harga jatuh, orang yang membeli di harga mahal bisa mengalami kerugian besar.
Persoalan ini bukan sekadar teori. Pada Oktober 2026, Otoritas Jasa Keuangan (OJK) mengumumkan sanksi administratif sekitar Rp2,1 triliun terkait kasus perdagangan saham PT Dian Swastatika Sentosa Tbk (DSSA) serta persoalan dalam penawaran umum saham PT Barito Renewables Energy Tbk (BREN) dan PT Petrindo Jaya Kreasi Tbk (CUAN). Kasus-kasus tersebut memperlihatkan bahwa persoalan integritas pasar modal memang harus ditangani secara serius.
OJK juga telah mendorong keterbukaan kepemilikan saham yang lebih rinci, termasuk pelaporan pemegang saham di atas satu persen, serta langkah untuk memperbaiki transparansi saham yang terkonsentrasi pada pihak tertentu.
Artinya, Indonesia sebenarnya sudah mulai melakukan pembenahan. Namun, tantangannya adalah memastikan bahwa perbaikan tersebut benar-benar dilaksanakan, bukan hanya diumumkan. Sekarang, mari kita lihat mengapa kemungkinan menjadi Standalone Market sangat berdampak bagi masyarakat?
Bagi masyarakat yang memiliki saham, dampak yang paling mudah terlihat adalah risiko penurunan harga. Jika investor besar mengurangi kepemilikannya, tekanan jual dapat meningkat. Akan tetapi, penurunan harga bukan berarti seluruh perusahaan Indonesia otomatis menjadi buruk. Harga saham dipengaruhi banyak faktor, dan setiap perusahaan memiliki kondisi yang berbeda.
Bagi pengusaha, dampaknya bisa lebih luas. Perusahaan yang membutuhkan pendanaan untuk membuka pabrik, membeli mesin, memperluas jaringan distribusi, atau mengembangkan produk dapat menghadapi biaya modal yang lebih tinggi jika kepercayaan investor melemah.
Jika ekspansi tertunda, peluang kerja baru juga bisa tertunda. Perusahaan yang menghadapi tekanan keuangan berkepanjangan bahkan mungkin harus mengurangi pengeluaran, termasuk biaya operasional dan perekrutan karyawan.
Bagi pekerja, risiko itu bisa berarti kesempatan kerja yang lebih sedikit atau ketidakpastian pekerjaan yang meningkat. Dampaknya tidak terjadi secara otomatis, tetapi menjadi lebih mungkin jika gejolak pasar keuangan berlangsung lama dan memengaruhi kegiatan usaha.
Bagaimana dengan masyarakat miskin yang tidak memiliki saham sama sekali? Mereka tetap bisa terkena dampaknya melalui jalur yang tidak langsung. Jika gejolak pasar berkembang menjadi tekanan terhadap rupiah, biaya impor barang dan bahan baku dapat meningkat.
Benar bahwa tidak semua pelemahan rupiah langsung membuat harga kebutuhan pokok naik, tetapi perusahaan yang mengandalkan bahan baku impor bisa menghadapi biaya tambahan. Dalam kondisi tertentu, biaya tersebut dapat diteruskan kepada konsumen.
Dampak lainnya adalah jika perusahaan mengurangi ekspansi atau perekrutan, masyarakat berpenghasilan rendah bisa kehilangan kesempatan memperoleh pekerjaan dan pendapatan tambahan bahkan dengan porsi yang layak.
Kelompok berpenghasilan rendah biasanya memiliki ruang keuangan paling sempit untuk menghadapi perubahan harga. Kenaikan kecil pada biaya pangan, transportasi, atau kebutuhan rumah tangga saja dapat mengganggu anggaran mereka.
Sementara itu, masyarakat kelas menengah juga tidak sepenuhnya aman. Mereka mungkin memiliki tabungan, reksa dana, saham, atau dana pensiun yang terpengaruh oleh pergerakan pasar. Jika dunia usaha melemah, pendapatan dan prospek pekerjaan mereka pun dapat terdampak.
Bahkan kelompok kaya dan pemilik perusahaan bisa menghadapi kerugian akibat penurunan valuasi aset, kenaikan biaya pendanaan, atau tertundanya investasi. Namun, kelompok ini biasanya memiliki lebih banyak pilihan untuk menyebarkan aset dan menghadapi gejolak dibandingkan masyarakat kecil.
Jadi, bahaya utama dari penurunan status bukanlah bahwa Indonesia pasti langsung mengalami krisis ekonomi. Bahayanya adalah meningkatnya risiko tekanan pendanaan, berkurangnya kepercayaan investor, dan meluasnya dampak jika pemerintah gagal menangani persoalan secara tepat.
Lantas, bagaimana Indonesia dapat mencegah risiko tersebut? Di sinilah pengalaman Tiongkok menjadi sangat menarik. Sebelum saham kelas A Tiongkok masuk ke dalam indeks MSCI Emerging Markets, MSCI beberapa kali menunda inklusi yang diusulkan karena persoalan akses investor asing, keterbatasan mekanisme perdagangan, dan sejumlah hambatan operasional.
Setelah melakukan pembenahan dan memberikan kepastian lebih baik kepada investor, Tiongkok akhirnya memperoleh persetujuan untuk memasukkan saham kelas A ke dalam indeks pada 2017, dengan implementasi awal pada 2018.
Namun, saham Tiongkok tidak langsung dimasukkan dengan bobot penuh. MSCI menggunakan faktor inklusi awal sebesar lima persen. Pada 2019, faktor inklusi saham kelas A meningkat menjadi 20 persen.
Apa pelajaran terpenting dari pengalaman ini? Tiongkok tidak langsung mendapatkan seluruh akses yang diinginkannya. Prosesnya bertahap, dan keikutsertaan dalam indeks bergantung pada penilaian terhadap aksesibilitas serta kondisi pasar. Pengalaman itu menunjukkan bahwa ukuran ekonomi yang besar tidak otomatis membuat pasar saham suatu negara memenuhi semua persyaratan investor global.
Tiongkok juga mengembangkan mekanisme Stock Connect yang menghubungkan pasar saham Shanghai dan Shenzhen dengan Hong Kong. Melalui mekanisme tersebut, investor di pasar yang terhubung dapat mengakses saham tertentu di pasar lainnya sesuai aturan yang berlaku.
Dengan cara ini, Tiongkok memperluas akses investor tanpa harus menghapus seluruh pengaturan pasar dan kontrol modalnya. Mekanisme tersebut bukan jalan pintas yang menghilangkan semua persoalan, tetapi menjadi contoh bagaimana sebuah negara dapat memperbaiki akses secara terstruktur.
Indonesia dapat mengambil pelajaran dari pendekatan ini. Bukan berarti Indonesia harus menyalin seluruh kebijakan Tiongkok, tetapi kita bisa meniru cara mereka menangani persoalan secara pragmatis.
Pertama, Indonesia harus memperjelas siapa pemilik sebenarnya dari perusahaan-perusahaan yang tercatat di bursa. Jika ada pemilik yang menggunakan sejumlah perusahaan perantara untuk menyamarkan kepemilikan, regulator perlu memiliki kemampuan untuk menelusuri hubungan tersebut.
Kedua, OJK dan Bursa Efek Indonesia (BEI) harus bertindak tegas terhadap manipulasi harga. Aturan harus berlaku untuk semua pihak, baik investor kecil maupun kelompok usaha besar. Jika pelanggaran ditemukan, penindakan harus dilakukan berdasarkan bukti dan proses hukum yang jelas.
Ketiga, Indonesia harus memperbaiki likuiditas dan akses investor terhadap pasar keuangan. Dalam konteks ini, pengalaman Stock Connect yang dilakukan Tiongkok menunjukkan pentingnya menyediakan jalur transaksi yang jelas, efisien, dan dapat dipercaya.
Indonesia dapat mempelajari kemungkinan kerja sama regional untuk meningkatkan konektivitas investasi dan pembayaran, tetapi setiap mekanisme baru harus dirancang sesuai kebutuhan serta aturan Indonesia sendiri.
Keempat, Indonesia harus bersikap realistis dalam menghadapi evaluasi MSCI. Pemerintah tidak perlu menerima setiap kritik tanpa pemeriksaan, tetapi juga tidak seharusnya menolak evaluasi hanya karena datang dari lembaga asing. Cara paling kuat untuk menjawab kritik adalah menunjukkan data, memperbaiki aturan, dan membuktikan bahwa perubahan benar-benar berjalan.
Setidaknya dalam hal ini, Tiongkok telah membuktikan bahwa cara terbaik membalas tekanan lembaga rating Barat bukanlah dengan retorika kemarahan politik, melainkan dengan memperbaiki kualitas pasar modal domestik hingga lembaga Barat tersebut tidak punya alasan logis lagi untuk menjatuhkan sanksi downgrade. Jika bursa kita bersih, transparan, dan likuid, status Emerging Market akan otomatis bertahan, sekaligus membuat fondasi finansial Indonesia jauh lebih kokoh.
Tenggat waktunya pun sudah jelas. Masa konsultasi MSCI dijadwalkan berlangsung hingga 30 April 2027, dengan keputusan akhir paling lambat pada 30 Juni 2027. Artinya, Indonesia masih memiliki waktu untuk menunjukkan kemajuan yang terukur.
Pelajaran lain datang dari perkembangan hubungan investasi Indonesia dengan Tiongkok. Di satu sisi, Tiongkok merupakan mitra penting Indonesia dalam perdagangan, pembangunan industri, dan hilirisasi mineral. Namun, sejumlah pengusaha Tiongkok juga menyampaikan keluhan tentang kepastian regulasi dan perubahan kebijakan usaha di Indonesia.
Ini memperlihatkan sebuah kenyataan yang penting bahwa persoalan kepastian aturan bukan hanya menjadi perhatian investor portofolio yang mengikuti indeks MSCI. Investor yang membangun pabrik, smelter, dan fasilitas produksi juga membutuhkan aturan yang dapat diprediksi.
Perbedaannya, investasi portofolio bisa bergerak relatif cepat ketika investor menjual saham. Sementara itu, investasi sektor riil biasanya terikat pada aset fisik, kontrak, tenaga kerja, dan kegiatan produksi. Meski begitu, investor sektor riil tetap dapat menunda proyek baru atau mengurangi ekspansi jika iklim usaha dinilai tidak pasti.
Itulah sebabnya, Indonesia tidak boleh berpikir bahwa kedekatan dengan Tiongkok dapat menyelesaikan masalah pasar modal dan iklim investasi. Indonesia tetap perlu memperbaiki pasar modalnya, terlepas dari siapa mitra dagangnya.
Oleh karena itu, inti pelajaran dari Tiongkok bukanlah bagaimana menghadapi MSCI dengan kemarahan atau menganggap setiap kritik sebagai serangan politik. Pelajaran yang lebih berguna adalah bagaimana menggunakan tekanan untuk menemukan kelemahan, lalu memperbaikinya secara terukur.
Indonesia harus memperkuat keterbukaan kepemilikan saham, menindak manipulasi, meningkatkan akses pasar, dan memberikan kepastian regulasi. Pemerintah juga perlu memperkuat investor domestik agar pasar tidak terlalu rentan terhadap perubahan arus modal internasional.
Semua langkah tersebut bukan semata-mata untuk menyenangkan MSCI. Tujuan yang lebih besar adalah membangun pasar modal yang adil, melindungi masyarakat dari praktik perdagangan yang merugikan, dan memastikan perusahaan Indonesia memiliki akses pendanaan yang sehat.
Sebab, jika Indonesia benar-benar turun menjadi Standalone Market, dampaknya tidak hanya berkaitan dengan nama atau kategori dalam sebuah indeks. Perubahan itu dapat memengaruhi cara sebagian investor global mengalokasikan dana, lalu berpotensi merembet ke biaya modal, kegiatan usaha, kesempatan kerja, dan stabilitas ekonomi.
Namun, masa depan Indonesia tidak ditentukan oleh satu lembaga saja. Keputusan MSCI merupakan faktor penting, tetapi kekuatan ekonomi nasional juga ditentukan oleh kualitas kebijakan pemerintah, produktivitas industri, kemampuan pengusaha menciptakan pekerjaan, dan daya beli masyarakat.
Karena itulah, Indonesia harus menggunakan waktu yang tersisa untuk melakukan reformasi nyata. Belajar dari Tiongkok, memperbaiki kelemahan sendiri, membuka kerja sama dengan berbagai mitra, dan memastikan bahwa kepentingan masyarakat tetap menjadi tujuan utama.
Indonesia tidak perlu memilih antara menutup diri dari dunia atau menyerahkan seluruh nasib ekonominya kepada investor global. Yang dibutuhkan adalah pasar yang sehat, aturan yang jelas, dan kemampuan untuk bekerja sama tanpa kehilangan kendali atas arah pembangunan nasional.
Jika pembenahan dilakukan dengan serius, Indonesia bukan hanya memiliki peluang lebih baik untuk mempertahankan status Emerging Market, tetapi juga dapat membangun fondasi ekonomi yang lebih kuat bagi semua lapisan masyarakat.
Sebab, tujuan akhirnya bukan sekadar mempertahankan posisi Indonesia dalam indeks MSCI. Tujuan akhirnya adalah memastikan bahwa pasar modal bekerja untuk mendukung ekonomi produktif, menciptakan lapangan kerja, melindungi investor, dan meningkatkan kesejahteraan rakyat Indonesia.